行业观察
上周30城楼市:新房成交环比回升、同比仍降,二手房供需双双走弱
2026年第39周(9月20日—9月26日),重点城市楼市呈现“新房冲量、二手房承压”的分化走势。
自然资源部发声,土地政策将发生变化!
8月百城楼市“新房涨、二手跌、租金微涨”:结构性分化进一步加剧
9月22日,据中指研究院最新数据显示,2026年8月楼市进入传统淡季,市场呈现“新房价格结构性上涨、二手房价格继续下探、租赁租金窄幅波动”的分化格局。
退休9个月后突遭“限高” 郁亮与万科498万债务背后的行业缩影
一纸标的仅498万余元的执行令,把已经退休的前万科董事会主席郁亮重新推上热搜。这不是个人债务风波,而是一家龙头房企在历史表外负担与现金流紧约束下的微观投射。
住建部定调十五五:存量时代来临,好房子成主线
“十五五”时期住建事业主要包括城乡建设、住房和房地产、建筑业三大板块,三者均处于转型发展关键期,可概括为:“两个转向、两个转变、三化转型”。
国家统计局发布1-8月房地产数据:二手房网签5.49亿㎡、同比增10.6%
全国二手房交易网签面积54923万平方米(约5.49亿平方米),同比增长10.6%。按两套数据简单加总,一二手房合计成交约10.48亿平方米,同比微降约1.5%,整体交易总量趋于平稳。
中指研究院发布8月十大城市二手房房价地图 同比降7.14%
8月百城二手住宅样本均价为12527元/㎡,环比下跌0.45%,跌幅较上月扩大0.01个百分点;同比下跌7.08%。当月百城二手住宅仅7个城市环比上涨、93个城市下跌,整体仍处于价格调整期。
8.28新政后土拍跟踪②|重点城市溢价地块减少,房企拿地更趋审慎
根据中指研究院数据显示,新政后第二周(9.7-9.13),300城住宅用地成交规划建面656万平,土地出让金229亿元,平均溢价率7.9%,主要受深圳香蜜湖地块高溢价成交带动;剔除该地块后,300城平均溢价率为1.1%,重点城市土拍热度较首周有所回落。
2026年1-8月房地产市场:新房销售仍在筑底,二手房交易保持增长
9月15日,国家统计局发布《2026年1-8月份全国房地产市场基本情况》。数据显示,1-8月全国新建商品房销售面积同比下降12.1%,降幅较1-7月扩大0.3个百分点;销售额同比下降13.0%,降幅收窄0.1个百分点。
金九第37周楼市分化:新房环比回落、同比微降,二手房同环比双增
9月14日,据中指研究院最新周度数据,2026年第37周(9月6日—12日)重点城市楼市呈现“新房回落、二手房回升”的分化格局。
8.28新政后土拍跟踪①|房企还在拿什么样的地?
随着新政后公告地块陆续进入出让阶段,市场影响及房企投资策略的变化将更加清晰。
2026年8月中国住房租赁企业规模榜出炉:万科泊寓、龙湖冠寓稳居双榜前二
9月8日,据中指研究院近日发布《2026年8月中国住房租赁企业开业规模榜TOP30》及《管理规模榜TOP30》显示,截至2026年8月31日,头部企业规模优势持续巩固,集中式长租公寓市场格局进一步清晰。
中指研究院发布8月物业TOP50榜单 头部企业新增合约面积约5117万平方米
9月4日,中指研究院通过中指数据CREIS物业版对物业服务企业市场拓展信息开展监测,针对企业新增合约以及第三方市场拓展进行专项研究,发布2026年8月中国物业服务企业新增合约面积TOP50和2026年8月中国物业服务企业第三方市场拓展TOP50两份榜单。
收购存量房作保租房政策效应渐进释放
2026年以来,收购存量商品房、二手房用作保障性租赁住房成为各地盘活存量资产、优化租赁住房供给结构的重要政策抓手。
“8.28新政”后,房企如何重塑资金流
“8.28新政”,标志着我国房地产发展正式进入新模式时期,主要特点是以“严控”为主也有“宽松”,以长期制度建设为主也兼顾当前灵活过渡。
商品住房销售制度迎历史性变革 新房成交同环比双降,京沪蓄力“金九银十”
9月2日,中指研究院最新发布《2026年8月全国房地产市场月报》,报告显示,8月楼市在传统的淡季中迎来历史性制度变革。
29家房企销售正增长,龙头率先回暖:中海、华润8月权益销售领跑
2026年8月,典型房企销售呈现“总量平淡、结构改善”态势。
公积金年出410条居首,8·28销售/信贷/融资三端齐改,房地产旧模式谢幕
中指研究院政策研究总监陈文静在2026年9月1日下午的“中指市场形势及企业研究成果分享会”中,对近期房地产政策进行解读。
1-8月中国房企拿地榜出炉 百强总额同比降17.8%降幅连收六月
中指研究院最新发布的《2026年1-8月中国房企投资拿地榜》显示,今年前8月全国重点房企拿地总额虽同比仍处下降通道,但降幅已连续六月收窄,核心城市优质地块竞拍热度延续,土地市场呈现“点状高热、分化加剧”格局。
8月百城房价出炉:新房环比微涨0.15%,二手房环比跌0.45%
中指研究院9月1日发布《中国房地产指数系统百城价格指数报告(2026年8月)》显示,8月全国房地产市场呈现“新房微涨、二手下跌、租赁持平偏强”的分化格局。
中指快评|住房销售制度改革来了,影响有多大?
本次政策是落实加快构建房地产发展新模式的具体举措,政策出台意味着改革和完善商品房基础制度已经进入实质性落地阶段,筑牢房地产高质量发展根基。
公积金政策超360条 同比大幅提升
根据中指不完全统计,2026年以来各地出台超680条政策,其中,7月政策保持较高频次,共出台政策超100条。今年1-7月各地出台公积金政策超360条,与去年同期相比,今年以来公积金政策出台频次大幅提升,调整主要集中于提高公积金贷款额度上限、扩宽公积金提取使用范围、优化灵活就业缴存政策和异地就业人员公积金使用政策等方向。今年以来,多个核心城市先后调整公积金政策,对于市场活跃度也起到了积极的带动效果,
上半年土地市场点状高热分化加剧 下半年仍待销售回暖修复信心
7月17日,中指研究院最新发布《2026年上半年土地市场总结与展望》。上半年,土地市场延续“缩量提质”特征,300城住宅用地推出、成交面积同比分别下降21%、24%,土地出让金下降31%。5月以来,随着核心城市优质地块供应节奏加快,土地出让金同比降幅有所收窄。6月深圳、杭州等城市优质地块拍出较高溢价水平,带动300城单月溢价率升至16%。房企拿地进一步向核心城市聚集,上半年宅地出让金TOP20城市
6月50城住宅租金环比转涨 北上深涨幅扩大
6月,随着高校毕业季启动,全国住房租赁市场需求加速释放,50城住宅平均租金在连续两月小幅调整后止跌转涨。市场修复态势进一步明确,北京、上海、深圳、天津等核心城市租金环比涨幅进一步扩大,50城中租金环比上涨城市数量也明显增多,短期住房租赁市场进入传统旺季。1、6月50城住宅租金环比止跌转涨,整体表现好于过去两年同期水平根据中指院50城住宅租赁价格指数显示,6月,50城住宅平均租金为33.97元/平方
上半年房地产市场筑底分化 核心城市二手房成交创近五年新高
中指研究院7月1日发布上半年房地产市场形势与趋势展望报告。报告显示,上半年房地产市场整体处于筑底过程,核心城市二手房市场保持活跃,新房价格延续结构性上涨,但市场修复仍呈分化特征。政策端持续加力。 中央层面,城市更新支持力度加大,中央预算内投资专项增至970亿元,超长期特别国债增至1600亿元;住建部发布住房公积金管理条例修订征求意见稿,扩大缴存覆盖面并推动异地互认互贷。地方层面,上半年各省市出台政
40城新房成交环比止跌回升 核心一二线城市领涨
6月30日,据克而瑞地产研究监测数据,2026年第25周(6月22日—28日),全国40个重点城市新建商品住宅成交面积为249万平方米,环比增长17%,但同比跌幅扩大至36%。分能级看,一线城市表现相对稳健。本周一线城市新房成交环比上升16%,同比下降33%,但仍较年内周均水平高出17%;6月前四周累计成交量同比下降11%。二线城市环比增长19%,同比则下降44%;三四线城市环比上升14%,同比下
房企债务到期高峰逐步消退 融资环境改善助力风险缓释
当前,随着融资协调机制的常态化推进及项目贷款接续政策的落地,房地产企业面临的资金周转与偿债压力正得到有效缓解。业内人士指出,这一系列政策“组合拳”为项目提供了更为宽松的还贷缓冲期,不仅有助于支持项目顺利建成交付,更在稳定市场预期、提振各方主体信心方面发挥了关键作用。从债务到期情况来看,房地产行业偿债高峰正逐步消退。相关数据显示,2025年房企债券到期规模曾高达4540亿元,而2026年整体债务到期
人口流向重构楼市格局 贵阳、长沙等强省会战略成效显著
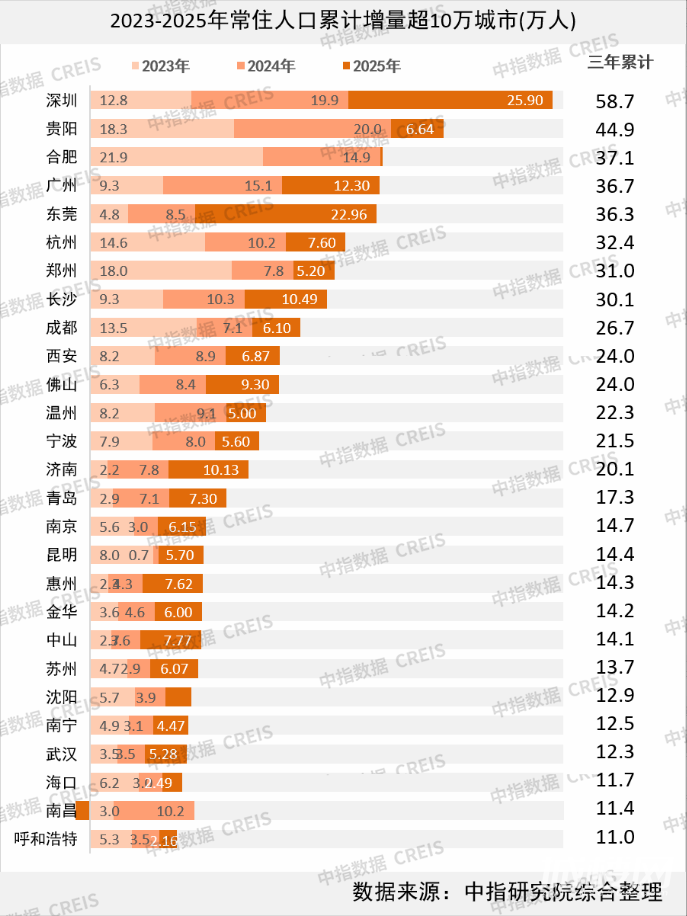
6月25日,据中指研究院统计数据显示,在人口总量小幅回落的背景下,我国城市间的人口竞争已从“规模扩张”转向“结构优化”。报告数据显示,区域人口流动分化显著。在2025年常住人口增量前十的城市中,珠三角地区独占六席,展现出强大的产业与人口吸附力。深圳以25.90万人的增量位居榜首,东莞(22.96万)、广州(12.30万)、佛山(10.13万)等紧随其后,广东省全年人口增量达79万,位居全国首位。与
6月核心城市楼市运行平稳 二手房成交同比增逾一成
6月22日,据中指研究院监测显示,当前核心城市房地产市场运行整体平稳,二手房成交同比延续增长态势,土地市场呈缩量分化格局。据中指研究院监测,6月前20日,20城二手住宅成交8.8万套,同比增长10.9%,其中上海、苏州同比增幅超20%,深圳、宁波超10%;北京、上海等地二手房挂牌量较前期高点回落约两成,市场预期从“集中抛售”回归理性,“挂牌收缩+成交放量”推动市场向供需再平衡过渡,价格端同步改善。
前5月商品房销售额降幅继续收窄,但投资开工降幅扩大
6月17日,据中指研究院最新监测显示,我国房地产市场仍在“销售边际修复、前端投资偏弱”的分化通道里运行。数据显示,2026年1-5月,全国新建商品房销售面积3.13亿平方米,同比下降10.8%,降幅较1-4月略扩0.6个百分点;同期销售额2.94万亿元,同比下降13.5%,降幅较前值收窄1.1个百分点,表明价格端让利与核心城市需求支撑对回款形成一定托底。中指院认为,供给端仍偏审慎。房地产开发投资额