11月3日,据中指研究院数据显示,2026年10月全国300城住宅用地平均溢价率跌至1.4%,创年内新低。当月京、深、沪三大一线城市零推地,三四线城市虽持续供地,但多由地方国资底价摘牌,土地市场整体延续低位运行,底价成交成绝对主流。
但“冷市场”里仍有“热地块”——核心城市、核心板块的优质低密小体量用地,依然能引发房企贴身争夺。10月郑州二砂、苏州核心区均出现20%左右溢价,说明投资逻辑已彻底转向“确定性优先”。
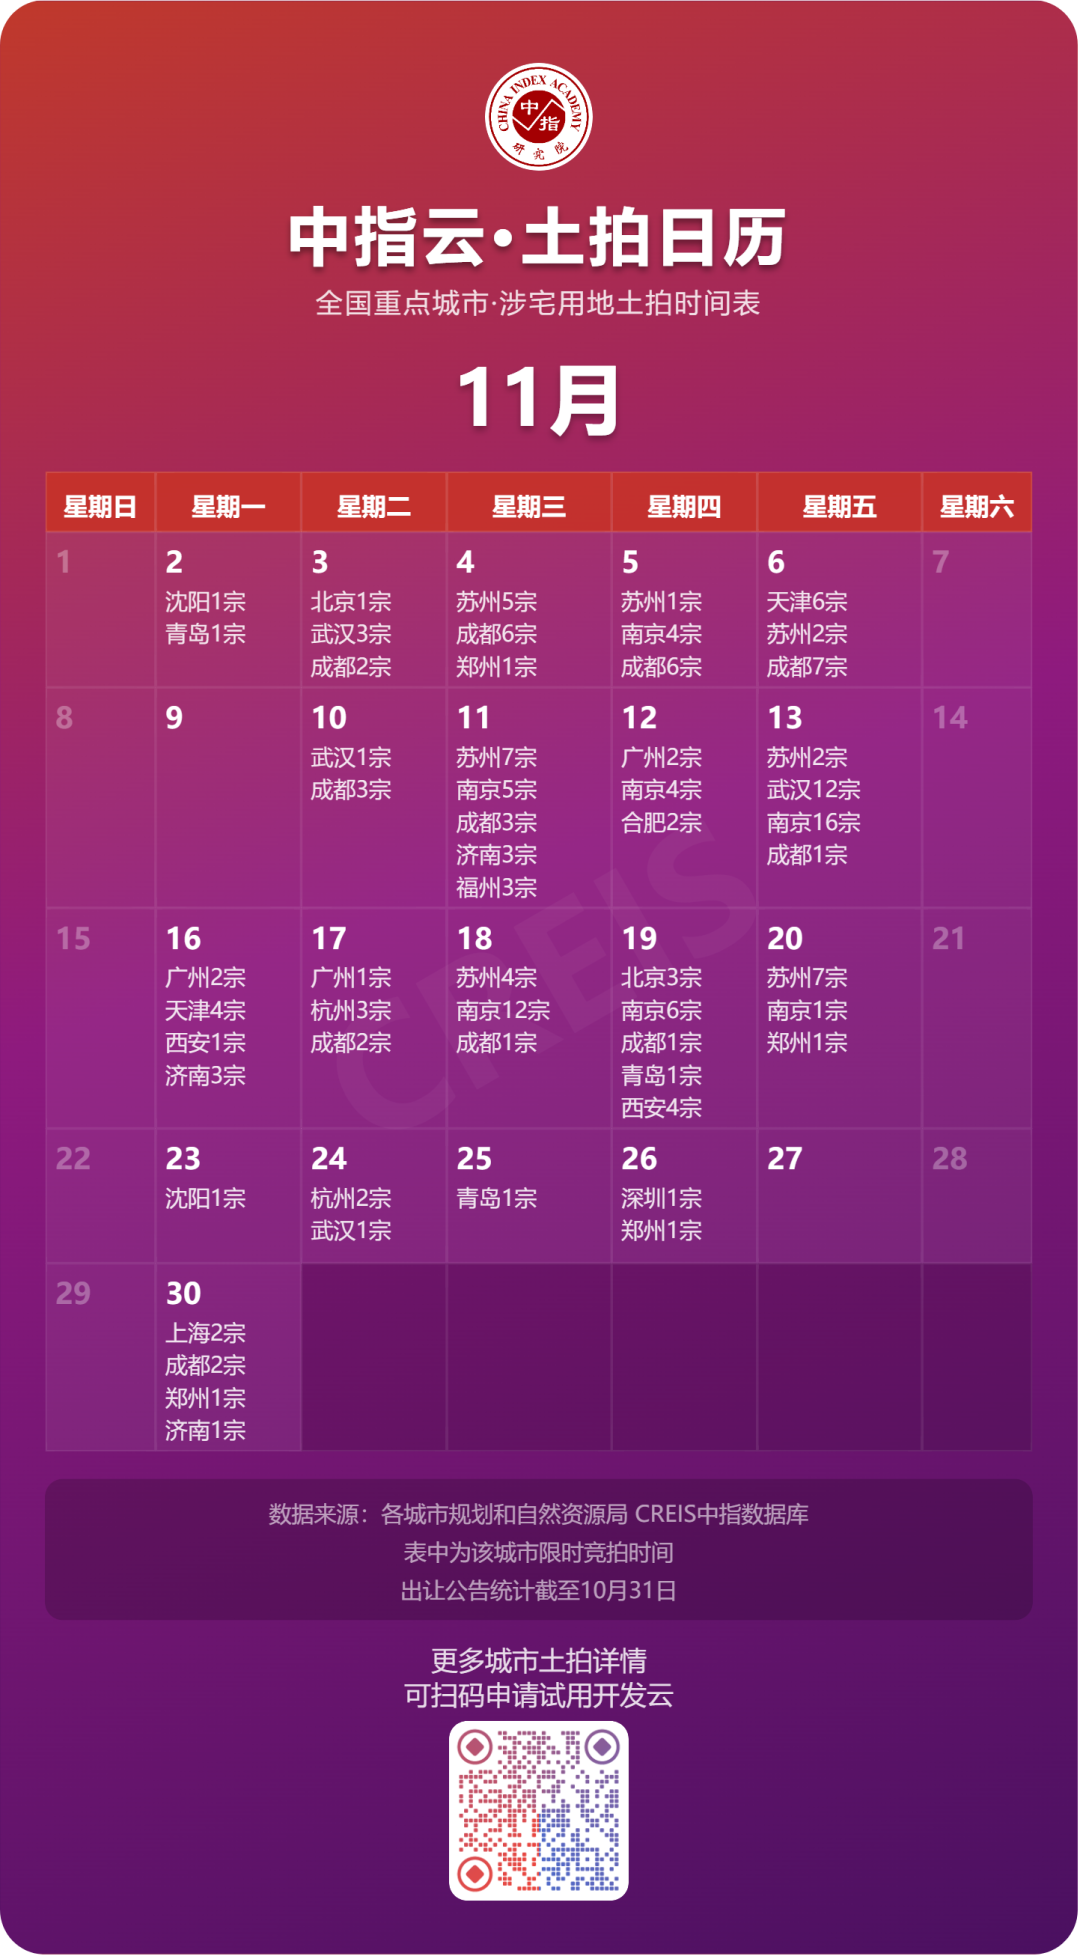
进入11月,市场迎来供地小高峰。北京、上海、广州、深圳四大一线+杭州、成都、武汉、南京二线核心,共8城本级计划出让涉宅用地116宗,总起始价超768亿元,恰是新规落地后观察房企真实拿地偏好的第一窗口。
一线零星补货,主城低密受捧
北京4宗、起始115.04亿:朝阳驼房营原暂停地块“一拆为二”重新上架,条件优化。
上海11月30日拍2宗(浦东杨思、宝山南大),浦东杨思起始楼面价约5.6万/㎡,邻侧2024—2025年成交地块楼面价已破7.4万/㎡。
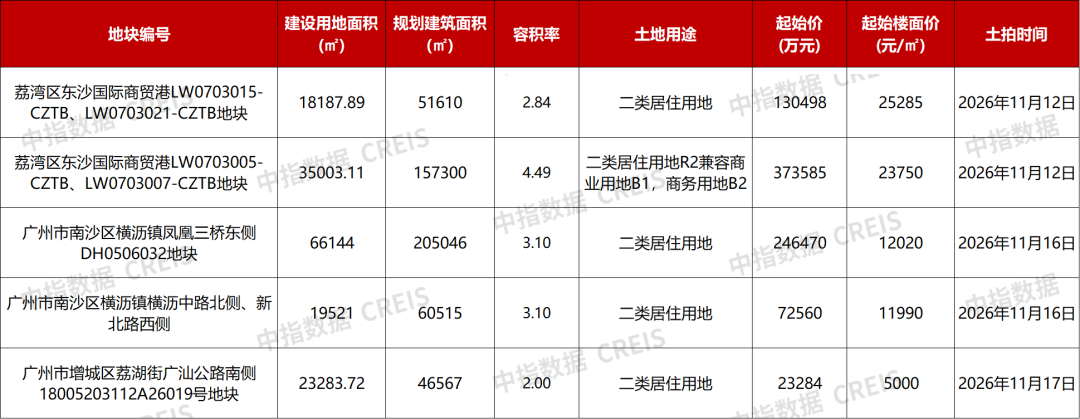
广州5宗(荔湾白鹅潭2宗起拍2.38—2.53万/㎡)、深圳仅光明1宗(起拍1.9万/㎡)。
二线集中放量,单价纪录频被刷新
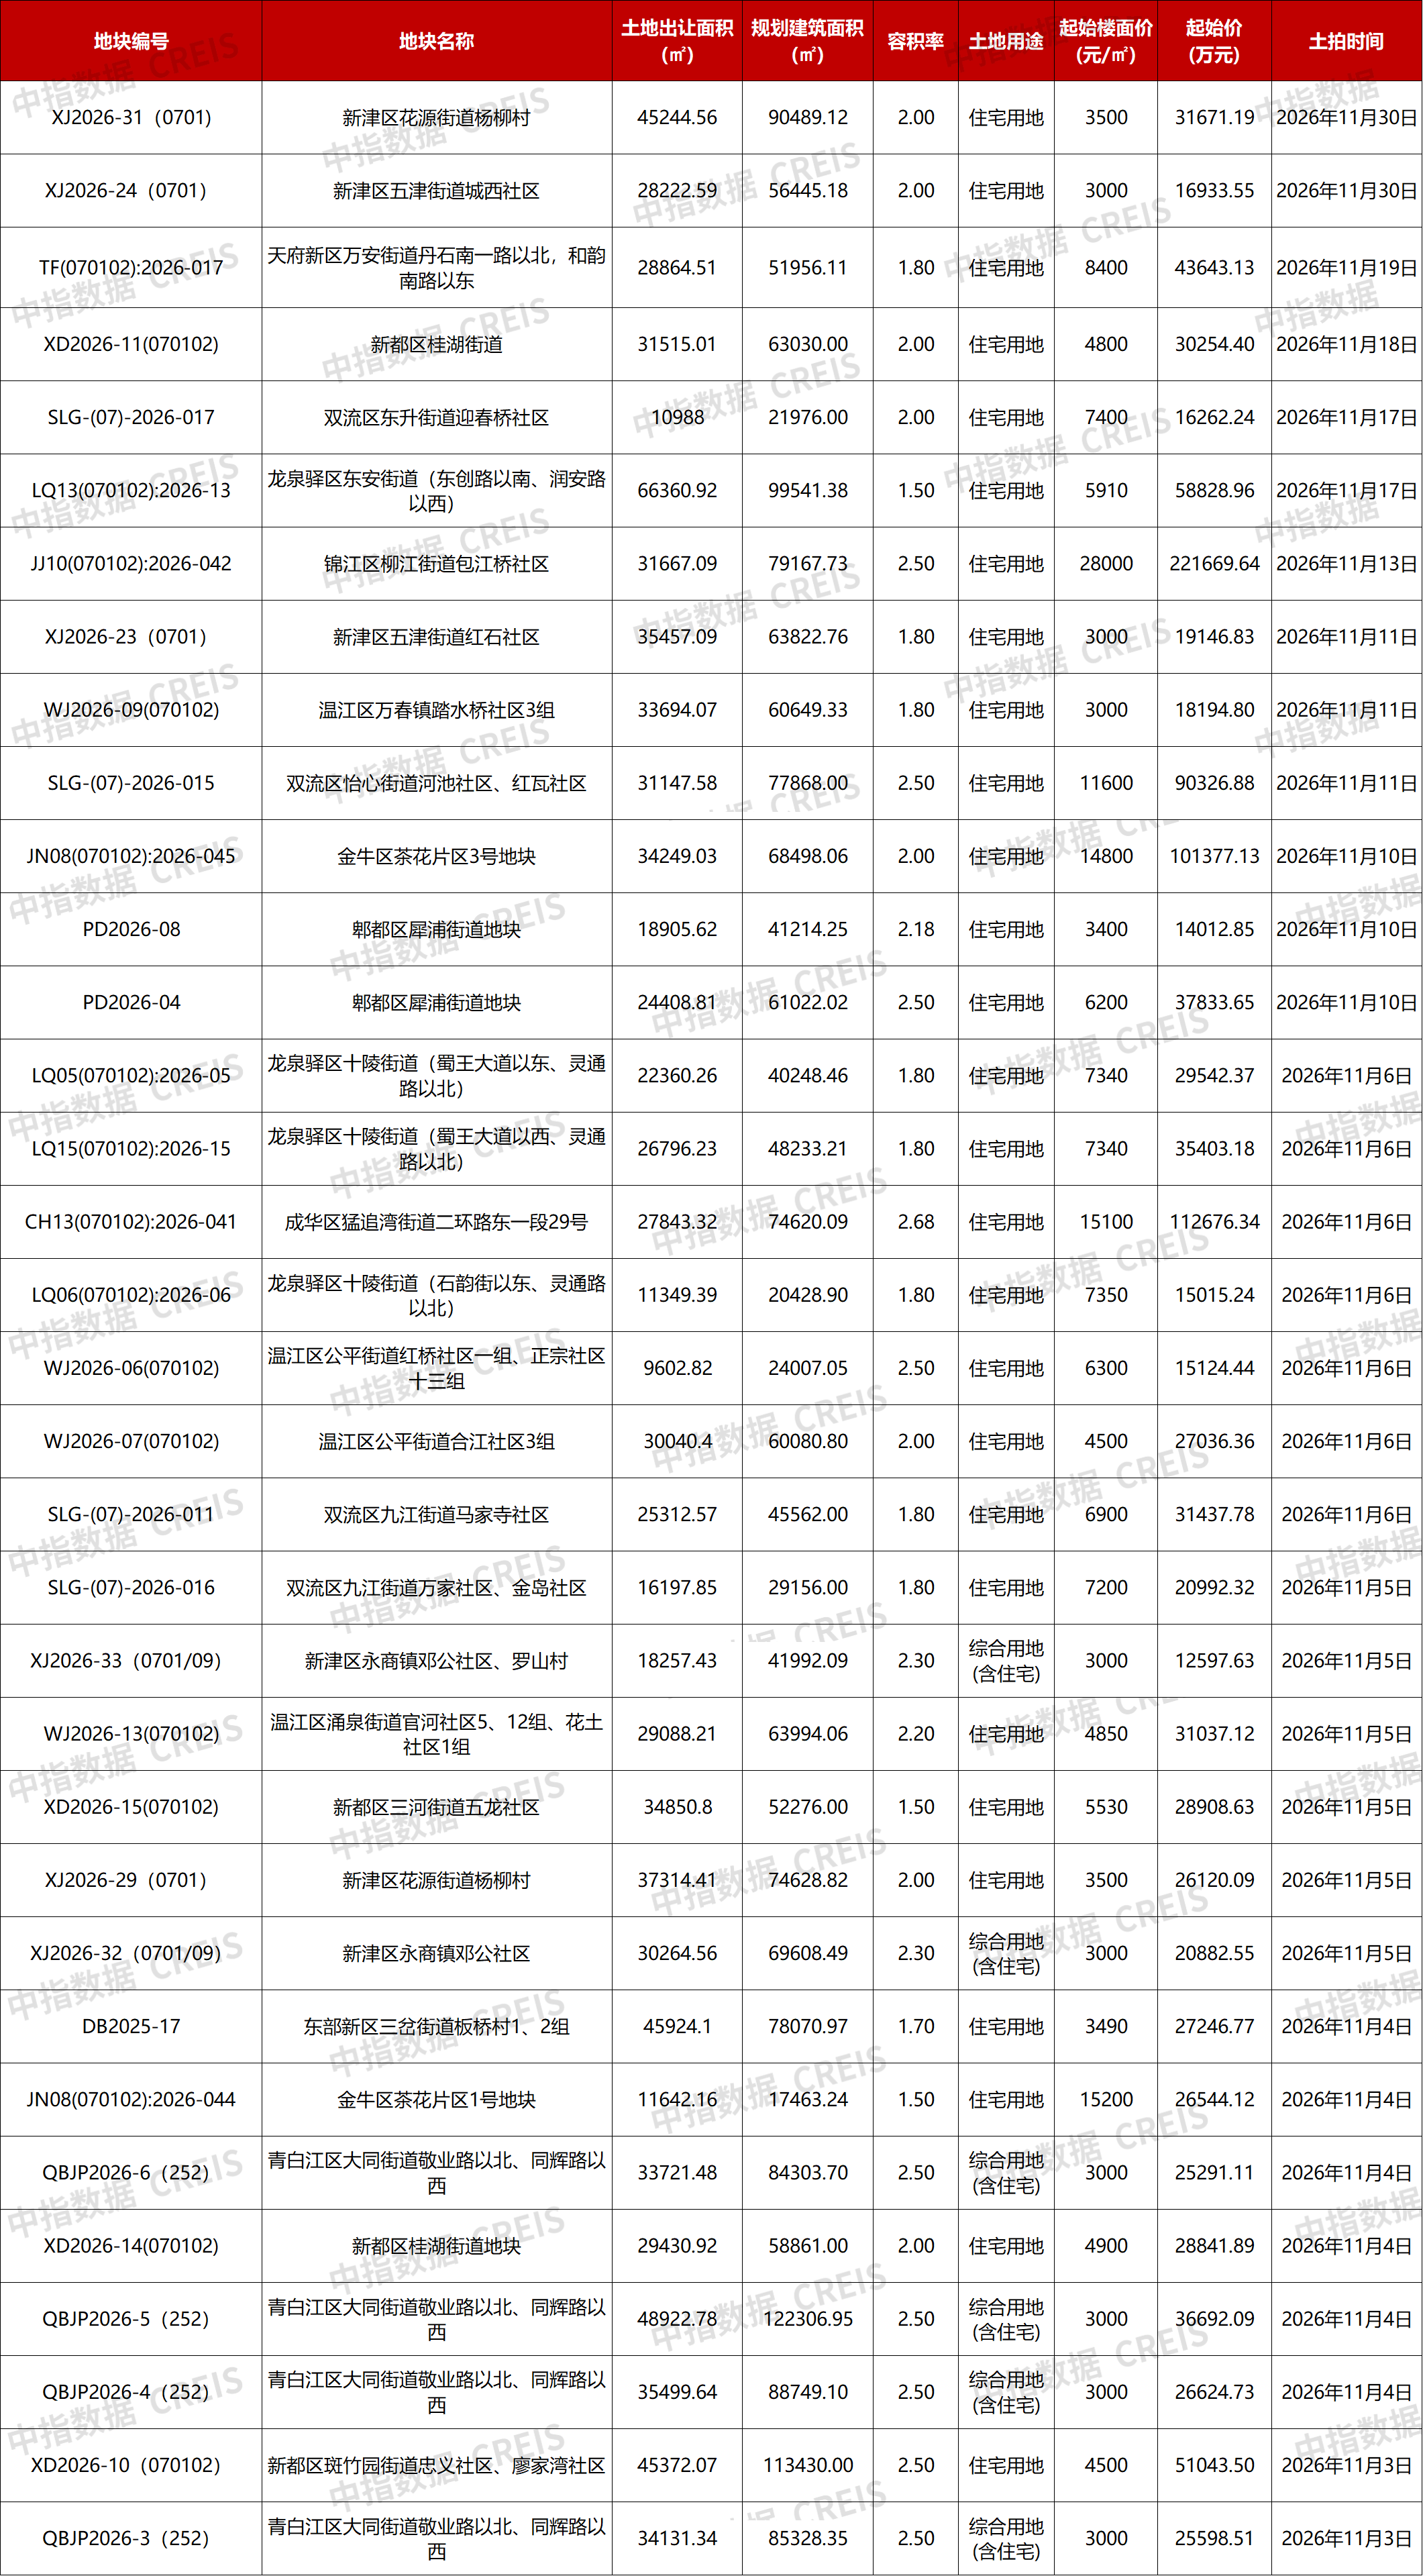
成都34宗、135.48亿:锦江金融城三期JJ10地块起拍2.8万/㎡,刷新成都起拍楼面价纪录,南侧建发海耀成交楼面价曾达4.12万/㎡、溢价106%。
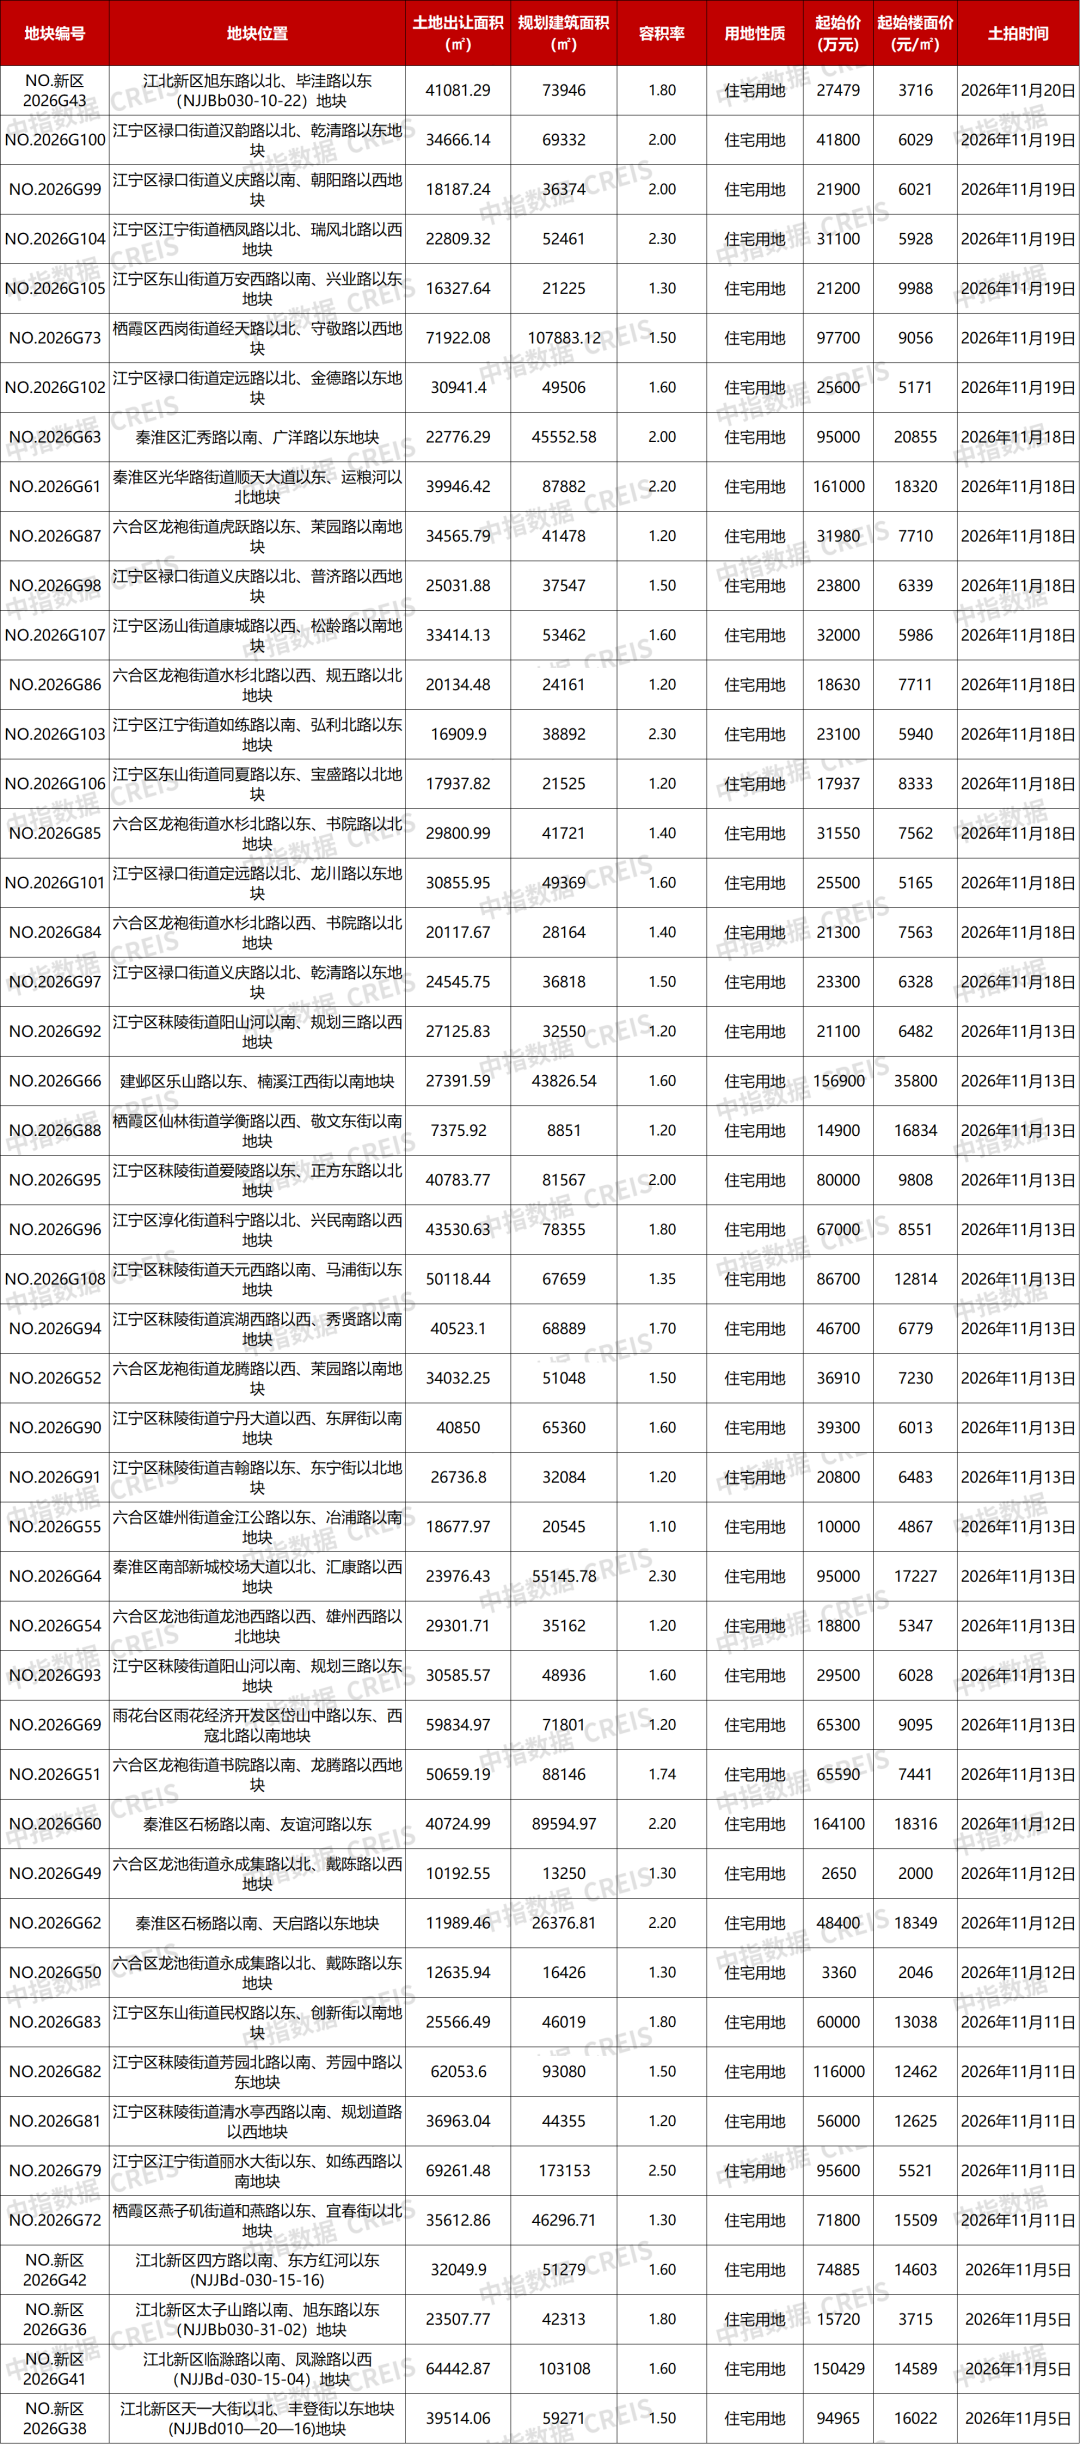
南京48宗、258.03亿:建邺河西G66起始楼面价3.58万/㎡,紧邻“地王”檀府·河西(成交楼面价4.53万/㎡)。
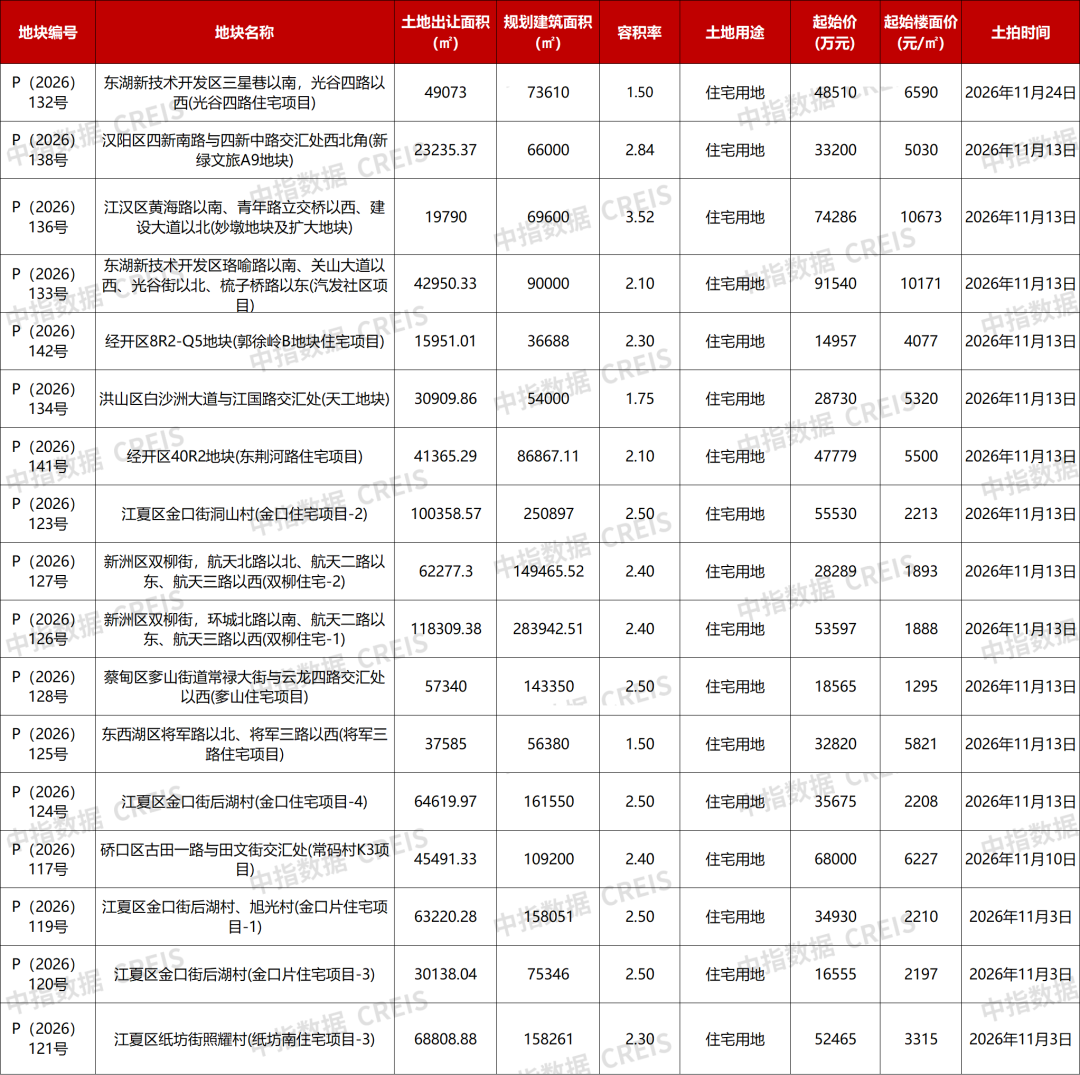
武汉17宗、73.54亿(江汉妙墩地块起拍1.07万/㎡),杭州5宗、46.91亿(钱塘组合地18.16亿)。
整体看,土拍市场“总量偏冷、核心偏热”的裂口还在拉大:房企不再广撒网,只卡位“核心城+小体量+低容+快回款”地块。
11月这768亿供地,表面是出让潮,实质是行业资金向少数安全资产集中的压力测试——好地不缺买家,普通地继续底价兜底。
